
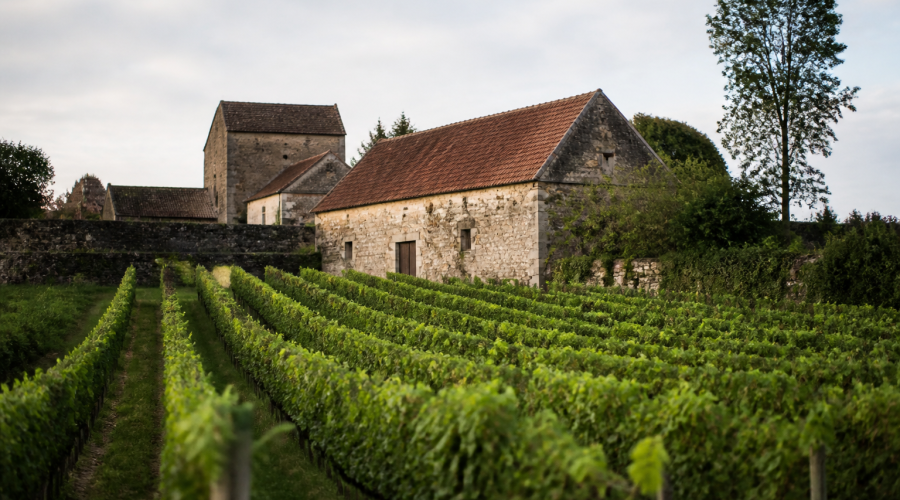
Posséder quelques hectares de vignes fait rêver beaucoup d’épargnants en quête de placement tangible. Entre valeur refuge, plaisir patrimonial et rendement potentiel, investir dans un domaine viticole attire un public de plus en plus large, bien au-delà des seuls professionnels du vin.
Pourquoi investir dans un domaine viticole : motivations et atouts
Un vignoble reste un actif foncier concret, adossé à une terre et à une production réelle, comme le montre cette plongée au cœur d’un domaine viticole français hors norme. Contrairement à des placements financiers volatils, le foncier agricole viticole conserve historiquement sa valeur sur le long terme, ce qui en fait une véritable valeur refuge pour les patrimoines familiaux.
Beaucoup d’acquéreurs cherchent aussi à transmettre un patrimoine viticole à leurs enfants, à diversifier des actifs trop concentrés sur l’immobilier ou la bourse, ou simplement à concrétiser une passion pour le vin en s’impliquant dans une exploitation viticole. Pour découvrir des opportunités concrètes, on peut consulter les domaines et vignobles à vendre en région Val de Loire sur Wine Objectives, une région qui offre encore des prix d’entrée plus accessibles que Bordeaux ou la Bourgogne.
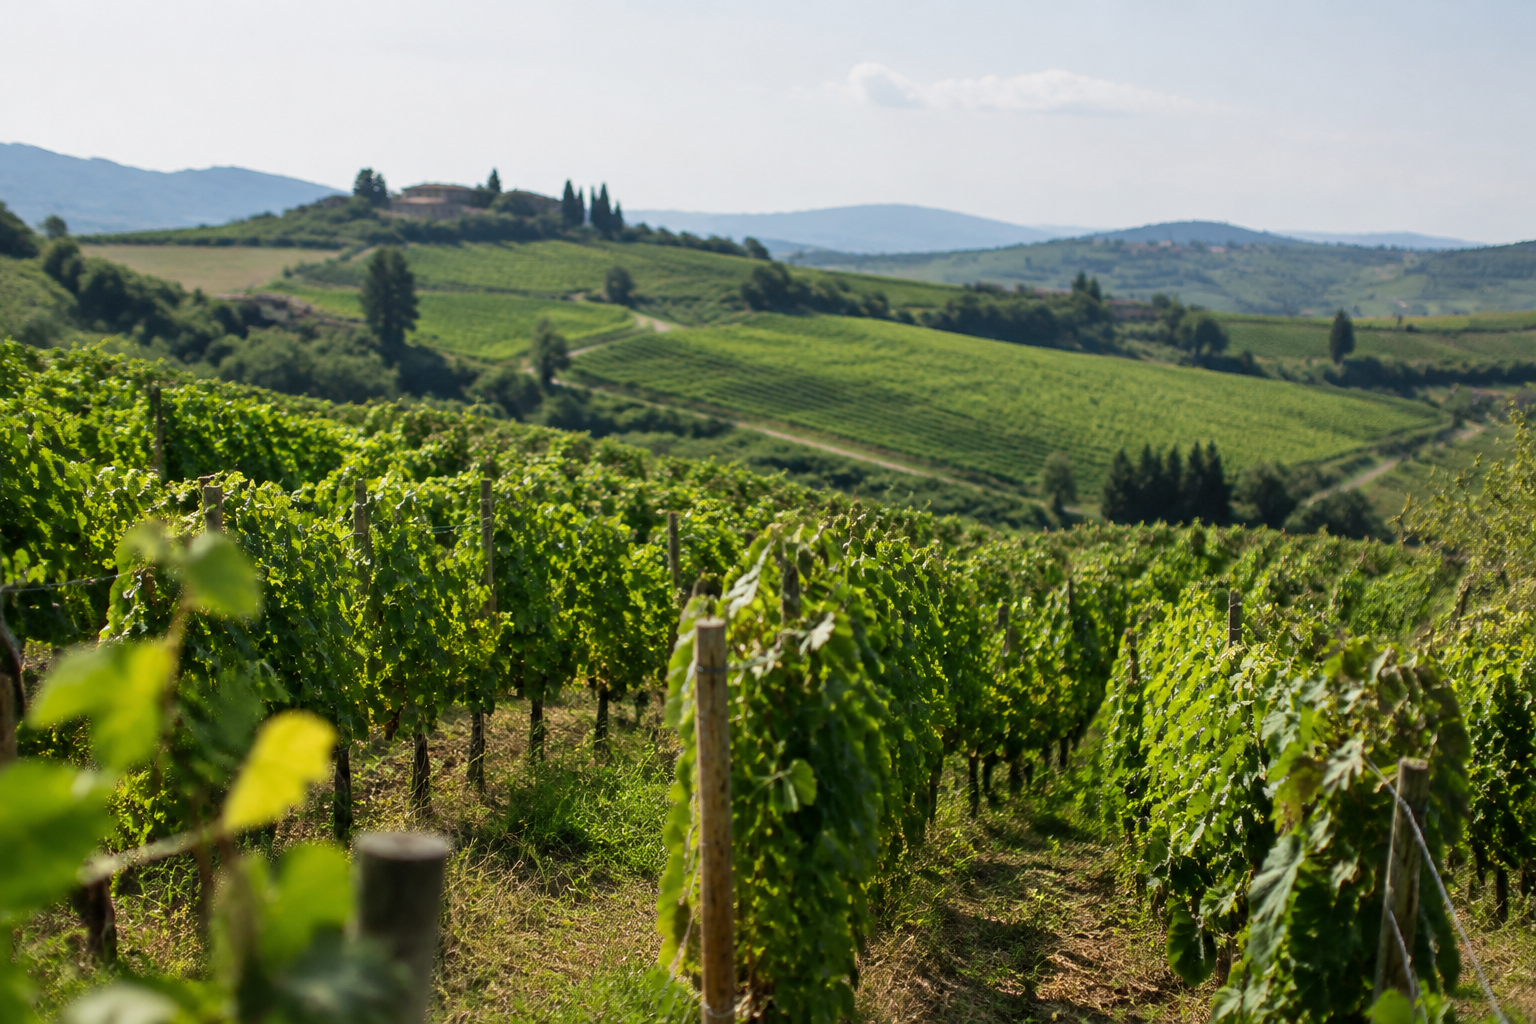
Les régions viticoles françaises se distinguent aussi par leur notoriété et leur prestige, à l’image des grands crus de Bourgogne et de leur terroir prestigieux, ce qui influe directement sur la valorisation d’un domaine. Bordeaux, la Provence et le Languedoc attirent des profils d’investisseurs différents, entre appellations prestigieuses et vignobles émergents à fort potentiel de valorisation.
Les différentes formes d’investissement viticole
Il existe plusieurs façons d’entrer dans le capital d’un vignoble, avec des niveaux d’engagement et de budget très différents.
Acheter directement un domaine viticole
L’acquisition en direct reste la voie la plus engageante : elle implique de gérer soi-même l’exploitation viticole, ou de la confier à un régisseur. Ce type d’acquisition demande un capital important et une connaissance fine du secteur, mais elle offre un contrôle total sur la propriété, l’appellation et la stratégie commerciale.
Investir via un GFV (Groupement Foncier Viticole)
Le GFV permet d’acquérir des parts de vignoble sans gérer directement l’exploitation. Concrètement, un Groupement Foncier Viticole regroupe plusieurs investisseurs qui deviennent copropriétaires du foncier, tandis qu’un exploitant professionnel s’occupe de la production sous un bail à long terme. C’est une solution particulièrement adaptée à ceux qui souhaitent un investissement long terme sans les contraintes opérationnelles d’une SCEA ou d’une exploitation directe.
SCPI viticole et crowdfunding
La SCPI viticole fonctionne sur un principe proche du GFV, mais avec une mutualisation encore plus large sur plusieurs domaines et régions viticoles, ce qui dilue le risque. Le crowdfunding viticole, plus récent, permet d’investir dès quelques milliers d’euros dans un projet précis, souvent pour financer l’acquisition ou la modernisation d’un domaine, avec une promesse de rendement sur une durée fixée à l’avance.
| Forme d’investissement | Ticket d’entrée | Implication |
|---|---|---|
| Achat direct | À partir de 300 000 € | Totale, gestion incluse |
| GFV | À partir de 5 000 € | Passive, via un exploitant |
| SCPI viticole / crowdfunding | À partir de 1 000 € | Très passive, mutualisée |
Quel budget prévoir pour investir dans un domaine
Le prix d’un domaine varie considérablement selon la région, la superficie, l’appellation et l’état des bâtiments. En Val de Loire ou dans certaines zones du Languedoc, un petit vignoble peut se négocier autour de 500 000 à 1,5 million d’euros, alors qu’un domaine reconnu à Bordeaux ou en Provence dépasse fréquemment les 3 à 5 millions d’euros pour quelques hectares plantés.
Ordre de grandeur à connaître : le prix moyen d’un hectare de vigne oscille entre 20 000 € en appellation générique et plus de 2 millions d’€ dans les crus les plus recherchés de Bordeaux ou de Bourgogne.
Au-delà du prix d’achat du domaine lui-même, il faut prévoir un budget pour la remise en état du matériel, la trésorerie de fonctionnement, et souvent une part de travaux sur le bâti. Ce budget global explique pourquoi beaucoup d’acquéreurs se tournent vers un GFV ou une SCPI viticole plutôt que vers l’achat direct, moins accessible financièrement.
Les étapes clés pour acquérir un domaine viticole
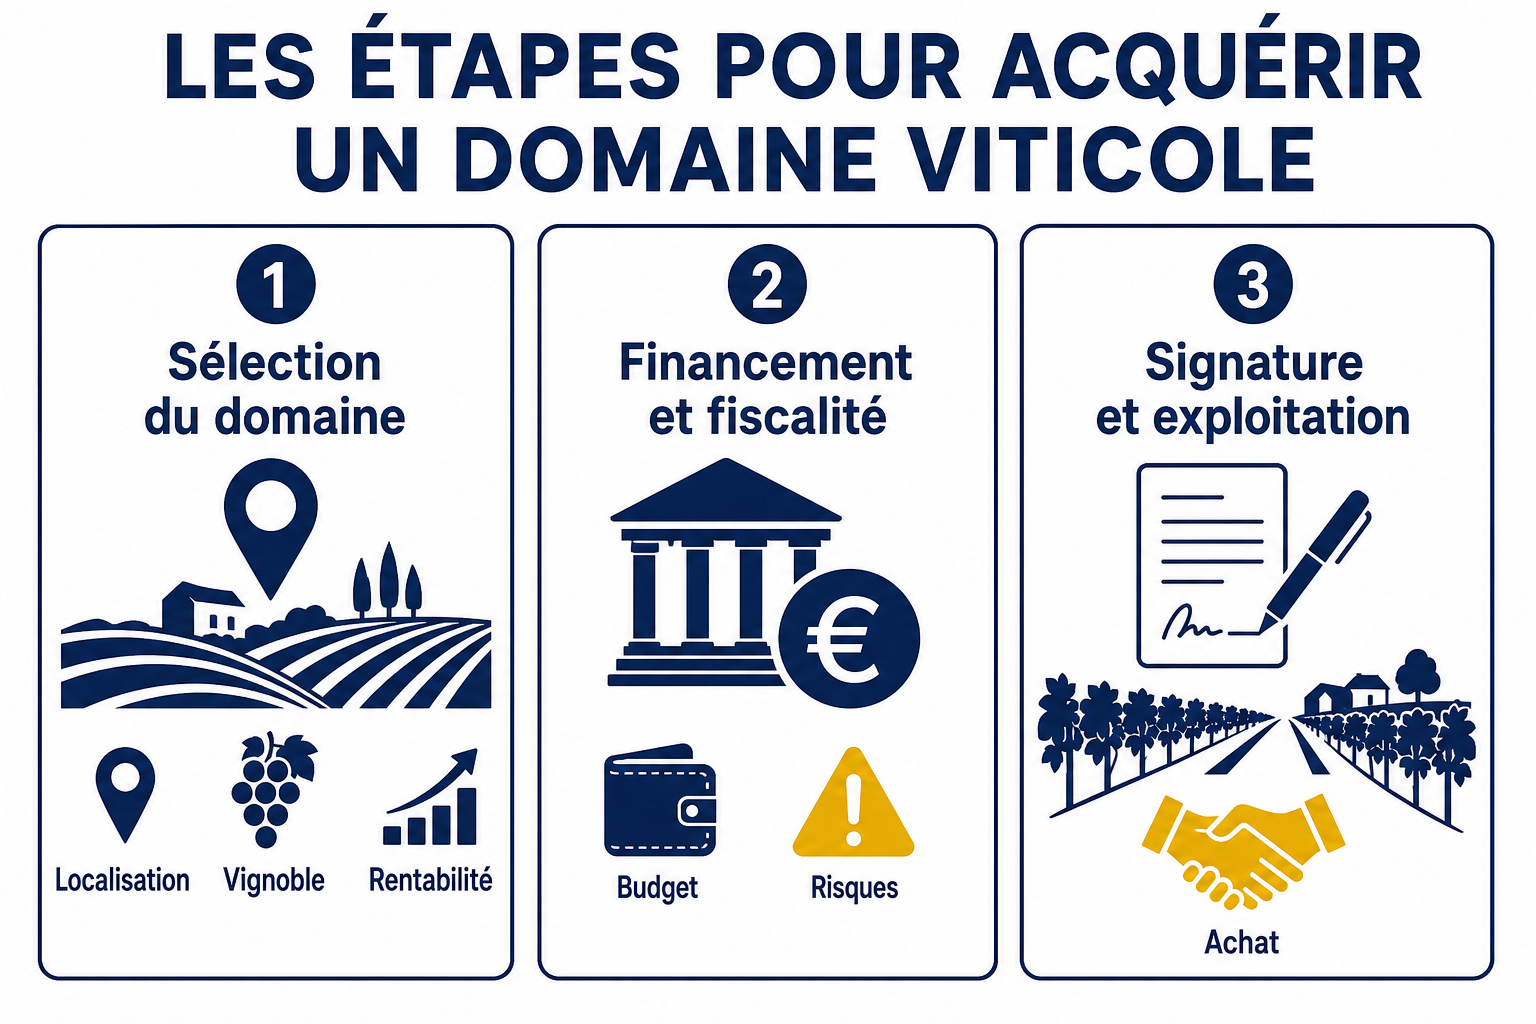
Avant toute signature, un audit du domaine s’impose : état des vignes, âge du matériel viticole, historique des rendements, qualité du sol (un critère détaillé dans ce guide sur l’influence du terroir sur les caractéristiques du vin) et conformité de l’appellation revendiquée. Cet audit permet de vérifier que le prix demandé correspond réellement à la valeur agronomique et commerciale du bien.
La SAFER joue un rôle central dans toute transaction de foncier agricole viticole : elle dispose d’un droit de préemption et doit être informée de la vente, ce qui peut retarder ou conditionner l’acquisition. Il est donc recommandé de se rapprocher tôt d’un notaire spécialisé et d’un expert agricole pour sécuriser le calendrier de la transaction.
Une fois l’audit validé et la SAFER consultée, l’acquéreur choisit sa structure juridique, souvent une SCEA ou une société civile dédiée, avant de finaliser le financement et la signature définitive chez le notaire.
Rentabilité et rendements attendus
Le rendement d’un domaine viticole dépend avant tout de l’appellation, du volume produit et du positionnement commercial des vins. Un GFV ou une SCPI viticole affiche généralement un rendement annuel compris entre 1,5 % et 3,5 %, versé sous forme de fermage ou de dividendes, auquel s’ajoute une possible plus-value à la revente des parts.
En achat direct, la rentabilité peut être supérieure, surtout sur des appellations valorisées, mais elle dépend fortement de la gestion de l’exploitation viticole, des aléas climatiques et des marchés d’exportation. Ce type de placement se pense davantage comme un investissement long terme que comme une source de revenus immédiats.
Risques, pièges et fiscalité à connaître
Le principal risque tient à la méconnaissance du secteur : surestimer le potentiel d’un terroir, négliger l’état réel des vignes ou sous-estimer les coûts d’exploitation sont des erreurs fréquentes chez les nouveaux investisseurs. Un audit du domaine mené par un professionnel indépendant reste la meilleure protection contre ces mauvaises surprises.
Sur le plan fiscal, les parts de GFV bénéficient souvent d’avantages liés à la transmission et à l’impôt sur la fortune immobilière, sous conditions de durée de détention et de bail. La fiscalité applicable diffère sensiblement entre un achat direct, où l’acquéreur relève du régime agricole classique, et un investissement via SCPI ou crowdfunding, plus proche d’un placement financier standard. Se faire accompagner par un conseiller fiscal spécialisé dans le foncier viticole évite bien des désagréments au moment de la déclaration.